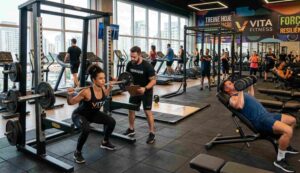
A Reforma Tributária para academias costuma ser resumida na redução de 60% sobre a mensalidade, e essa parte está correta. O problema aparece na recepção, onde a mesma academia vende whey protein, barrinhas e bebidas isotônicas ao lado do balcão de matrícula. Esses produtos não seguem a mesma regra da atividade esportiva, e misturar os dois nem sempre é óbvio na hora de calcular o imposto.
Neste artigo, você entende como fica a mensalidade, como fica a loja de suplementos dentro da academia e o que muda para o instrutor autônomo.
Reforma Tributária para academias: o que já muda em 2026
Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Consequentemente, esses valores já aparecem na nota fiscal, mas ainda não representam cobrança real para a maioria das academias. Portanto, o impacto financeiro completo só começa a valer a partir de 2027, com a extinção do PIS e da Cofins.
A redução de 60% para atividades esportivas
A legislação da reforma prevê redução de 60% sobre a alíquota padrão para atividades esportivas. Essa categoria inclui mensalidades, aulas em grupo e personal training realizado dentro da academia. Assim, esse desconto coloca academias em posição bem mais favorável do que a maioria dos prestadores de serviço sem benefício setorial.
Consequentemente, Reforma Tributária para academias representa um dos benefícios mais relevantes já confirmados, desde que a atividade esteja corretamente classificada perante a Receita Federal.
A loja de suplementos dentro da academia
Suplementos, barrinhas proteicas, bebidas isotônicas e acessórios vendidos no balcão seguem a lógica de venda de produto, não de atividade esportiva. Assim, esses itens não têm direito à redução de 60%. Eles seguem a alíquota padrão ou a regra específica de cada NCM, conforme o tipo de produto vendido.
Portanto, academias precisam separar claramente a receita de mensalidade da receita de venda de produtos. Cada uma segue um regime tributário diferente dentro do mesmo caixa.
Por que essa separação importa no sistema de gestão
Muitas academias registram tudo no mesmo sistema de PDV usado na recepção, sem diferenciar mensalidade de venda de produto na emissão da nota. Consequentemente, essa mistura pode gerar cálculo tributário incorreto, aplicando a redução de 60% onde ela não deveria valer.
Assim, Reforma Tributária para academias recompensa quem já separa essas duas frentes no sistema, tratando cada uma com o código fiscal correto.
O instrutor autônomo e o Fator R da academia
Muitas academias trabalham com instrutores e personal trainers como prestadores autônomos, sem vínculo empregatício direto. Consequentemente, essa opção reduz a folha de pagamento própria da academia. Isso pode empurrar o negócio para o Anexo V do Simples Nacional, com alíquota inicial mais alta.
Portanto, academias precisam simular o Fator R considerando essa composição entre funcionários registrados e instrutores autônomos. A proporção entre eles muda o enquadramento tributário do negócio.
Fator R e o Simples Nacional para academias
O Fator R continua relevante para academias dentro do Simples Nacional, definindo o Anexo tributário aplicável ao negócio. A folha de pagamento precisa representar pelo menos 28% da receita bruta dos últimos doze meses. Nesse caso, a academia se mantém no Anexo III, com alíquotas menores. Portanto, academias com alta terceirização de instrutores tendem a ficar mais expostas ao Anexo V.
Como se preparar para essas mudanças
Como reforça Renato de Paiva Ramos, fundador da RR HUB, existe um erro comum em academias. Muitas tratam a venda de suplemento como se fosse parte da mensalidade na hora de emitir a nota. Primeiro, separe no sistema a receita de mensalidade e aula da receita de venda de produtos.
Em seguida, confirme o NCM correto de cada produto vendido no balcão, já que cada um pode seguir uma regra própria. Além disso, avalie a composição entre instrutores contratados e autônomos para o cálculo do Fator R. Por fim, simule o impacto completo antes que a cobrança cheia comece a valer em 2027.
Perguntas frequentes sobre Reforma Tributária para academias
Suplementos vendidos na academia têm a mesma redução da mensalidade?
Não. A redução de 60% vale para a atividade esportiva em si. Produtos vendidos, como suplementos e bebidas, seguem regra própria de tributação sobre mercadoria.
O personal trainer autônomo afeta o regime da academia?
Sim, indiretamente. Quanto menor a folha de pagamento própria da academia, mais difícil fica atingir o percentual do Fator R para o Anexo III.
Toda academia precisa reformular o sistema de PDV?
Vale confirmar com o fornecedor se o sistema já separa corretamente mensalidade de venda de produto. Essa distinção passa a ter peso tributário real.
Sua academia já separa mensalidade de venda de suplemento no sistema?
Aula, mensalidade e produto de prateleira seguem regras diferentes, e misturar tudo no mesmo item pode gerar cálculo tributário incorreto em toda a operação.
Fale com a RR Soluções e entenda exatamente como a Reforma Tributária vai impactar sua academia. Isso inclui a mensalidade, a loja de suplementos e o regime tributário.