Os psicólogos no atendimento online vão sentir a maior mudança da reforma no lugar onde o imposto é devido. Hoje, o ISS das sessões costuma ficar no município do consultório. Com o IBS, a regra passa a seguir o domicílio do paciente. Isso só pesa de verdade a partir de 2029, mas o cadastro e a nota precisam de ajuste antes disso.
Neste guia, você entende o princípio do destino, vê como ele se aplica a sessões a distância e confere o que muda na nota fiscal. Também encontra três exemplos numéricos, os erros mais comuns e um plano em cinco passos.
O que você vai aprender nesse conteúdo:
TogglePsicólogos no atendimento online: o que muda e quando
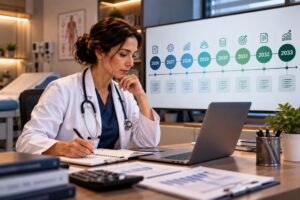
A mudança não chega toda de uma vez. Em 2027, a CBS ocupa o lugar do PIS e da Cofins. Como ela é federal, não depende da cidade do paciente. O IBS, que substitui o ISS e o ICMS, cresce de 2029 a 2032. Em 2033, o modelo antigo acaba.
Por isso, o efeito do destino nas sessões virtuais é gradual. No início, porém, quase nada muda no valor pago. Contudo, a lógica de quem recebe a receita já começa a mudar, e a nota fiscal precisa registrar a informação certa desde o princípio.
Além disso, a psicologia tem uma vantagem. Segundo a Contabilidade para Psicologia, em texto de setembro de 2026, o artigo 130 da LC 214/2025 prevê uma redução. Ela é de 60% nas alíquotas de IBS e CBS dos serviços de saúde do Anexo III. A psicologia aparece no item 17, com a NBS 1.2301.98.00.
O princípio do destino e os psicólogos no atendimento online
Em termos simples, o princípio do destino leva o imposto para onde o bem ou o serviço é consumido. Segundo o Migalhas, em artigo de julho de 2025, a LC 214/2025 adota esse princípio de forma expressiva. A receita deixa de ficar com o local de origem e passa ao local de destino.
Na prática, isso muda quem arrecada. Hoje, o ISS fica, em regra, no estabelecimento do prestador. Já com o IBS, o artigo 11 da lei define o local da operação caso a caso, conforme o tipo de serviço. Assim, para cada situação, a lei aponta um local diferente.
Segundo o CNBSP, em artigo de maio de 2026, a LC 227/2026 alterou o artigo 11. Por isso, vale conferir sempre a redação vigente antes de decidir qualquer procedimento.
O ISS de hoje para psicólogos no atendimento online
Hoje, a regra é mais simples. O Migalhas lembra que o ISS fica, em regra, no estabelecimento do prestador, como já previa a LC 157/2016. Para os psicólogos no atendimento online, o município do consultório recebe o imposto, não importa onde o paciente more.
Além disso, esse modelo tem uma vantagem clara. A psicóloga calcula uma alíquota só, a do próprio município, e emite a nota nesse padrão. Por outro lado, ele concentra a receita em poucas cidades, e é isso que a reforma quer corrigir.
Dessa forma, a lei sempre tratou a sessão virtual como se acontecesse no consultório. Com o IBS, a lógica se inverte, e o paciente passa a definir o destino.
A regra do IBS para psicólogos no atendimento online
Aqui entra o ponto técnico. A tabela de indicador de operação do NFe.io reproduz o anexo do Ambiente de Dados Nacional, com base no artigo 11. Ela separa os serviços prestados fisicamente à pessoa ou fruídos presencialmente dos serviços a distância.
Segundo a tabela, os serviços prestados presencialmente a pessoa física têm códigos próprios, ligados ao local da prestação. Já os serviços a distância não têm código específico e caem em demais serviços. Nesse grupo, o local é o domicílio principal do adquirente.
Portanto, a sessão virtual com paciente pessoa física segue o domicílio dele, e não o do consultório. Essa leitura vem da tabela técnica e do inciso residual do artigo 11, e não de uma norma específica para psicologia. Por isso, confirme o enquadramento com o contador.
Pessoa física e empresa: o que vale como destino
O domicílio muda conforme o paciente. Segundo o Migalhas, para pessoas físicas vale a habitação permanente. Havendo várias, vale o domicílio principal no Domicílio Tributário Eletrônico. Para pessoas jurídicas, vale o estabelecimento que recebe o serviço.
Por isso, essa regra importa para quem atende empresas. Um programa de saúde mental contratado por uma empresa com várias unidades pode ter destinos diferentes. Quando o adquirente não está cadastrado, o fornecedor pode usar o endereço declarado ou outras informações comerciais.
Por isso, no atendimento online, o cadastro do paciente passa a ter valor fiscal. Endereço atualizado, contrato claro e registro da unidade atendida evitam dúvida. Sem isso, a psicóloga pode destacar o imposto para o município errado.
Exemplo prático 1: pacientes em três cidades
Veja um caso hipotético, só para ilustrar. Uma psicóloga faz 100 sessões por mês a R$ 200, o que soma R$ 20.000. Do total, R$ 12.000 vêm de pacientes da própria cidade, R$ 5.000 de uma segunda cidade e R$ 3.000 de uma terceira.
Considere o ano de 2033, com o IBS já pleno. Suponha que a alíquota efetiva, com a redução de 60%, seja de 7,6% na cidade da psicóloga. Na segunda cidade, seria de 7,2%, e na terceira, de 8,0%. Esses números são hipóteses. O IBS seria de R$ 912, R$ 360 e R$ 240, somando R$ 1.512.
Se tudo fosse na alíquota da sede, o total seria R$ 1.520. A diferença é de R$ 8. Ou seja, o valor muda pouco. O que muda muito é o trabalho, pois a psicóloga passa a lidar com três alíquotas e três destinos. O custo está na gestão, e não no imposto.
Exemplo prático 2: o programa de saúde mental para empresa
Agora considere um contrato de R$ 12.000 por mês com uma empresa que tem sede em uma cidade e uma filial em outra. Dois terços dos atendimentos, ou R$ 8.000, são de colaboradores da sede. O terço restante, de R$ 4.000, é da filial.
Se o destino seguir o estabelecimento que recebe o serviço, o IBS se divide. Com alíquotas hipotéticas de 7,6% na sede e 7,2% na filial, o total é de R$ 896. Se tudo fosse na sede, seria R$ 912. A diferença é de R$ 16 por mês.
Novamente, o valor é pequeno. Contudo, o contrato precisa registrar qual unidade recebeu cada atendimento. Sem esse registro, a nota sai com o destino errado e gera retrabalho. Os números são hipotéticos, e a divisão exata depende da regulamentação.
A redução de 60% da psicologia no IBS e CBS
Por outro lado, a redução de 60% merece atenção especial. O Radar da Reforma Tributária, em matéria de julho de 2026, afirma que os serviços de saúde têm redução de 60% nas alíquotas. A psicologia está incluída, junto de outras terapias e da fisioterapia.
O texto estima que, com uma alíquota padrão entre 26% e 28%, a psicologia teria alíquota efetiva de cerca de 10% a 11%. É uma ilustração do autor, e não um número oficial. A mesma matéria lembra que a folha de pagamento e o pró-labore não geram crédito.
Por isso, a redução ajuda, mas a carga sobe em relação ao ISS atual. O Radar também registra que os valores glosados por planos de saúde saem da base de cálculo. Esse ponto interessa a quem atende por convênio.
Exemplo prático 3: a rampa de 2027 a 2033
Veja, por fim, o horizonte de longo prazo. Considere uma psicóloga com faturamento de R$ 20.000 por mês, no Lucro Presumido, com ISS de 3% e PIS e Cofins de 3,65%. Hoje, a carga soma R$ 600 e R$ 730, ou R$ 1.330.
Suponha uma CBS de 9% e uma alíquota padrão de 28%. Com a redução de 60%, a CBS efetiva seria de 3,6%, ou R$ 720. O IBS pleno seria de 7,6%, ou R$ 1.520. Em 2027, a carga fica perto de R$ 1.320, quase igual à de hoje, sem contar o IBS de teste.
Depois, o ISS cai um décimo ao ano e o IBS sobe na mesma medida. Assim, a carga seria de R$ 1.412 em 2029 e de R$ 1.504 em 2030. Depois, passaria a R$ 1.596 em 2031 e a R$ 1.688 em 2032. Em 2033, chegaria a R$ 2.240, ou 11,2% da receita. Os valores são hipóteses, e o destino pesa mais a cada ano, pois o IBS é a parte que segue o paciente.
Nota fiscal dos psicólogos no atendimento online: o que a NFS-e exige
A nota também muda. Segundo o Portal da NFS-e, em notícia de 7 de agosto de 2026, os serviços da lista da LC 116/2003 entram na regra em 1º de outubro de 2026. Alguns grupos ficam para 1º de dezembro.
A notícia informa que, até 31 de dezembro de 2026, a falta dos dados não gera rejeição pelo sistema nacional. Contudo, a omissão indica desconformidade e pode sujeitar o emitente a sanções. Para optantes do Simples que escolheram destacar em setembro, a data é 1º de janeiro de 2027.
Ainda segundo o portal, autônomos podem continuar usando o CPF de forma transitória, até que haja um CNPJ técnico. Portanto, confira em qual grupo o seu serviço se enquadra e teste a emissão agora.
Pacientes no exterior e casos de fronteira
Contudo, alguns casos fogem da regra comum. O NFe.io mostra códigos separados para adquirentes que não são residentes no País. Nesses casos, o local é o domicílio principal do destinatário. Isso interessa a quem atende brasileiros que moram fora.
Contudo, as fontes pesquisadas não tratam do tratamento tributário final dessas sessões. Por isso, não assuma isenção nem regra especial sem confirmação. Por isso, o ideal é pedir um parecer ao contador antes de emitir qualquer nota para paciente no exterior.
Do mesmo modo, o paciente pode mudar de cidade durante o tratamento. Nesse caso, o domicílio passa a ser o novo, e o cadastro precisa acompanhar. Em suma, nada disso é complicado, mas tudo exige disciplina.
Convênios, planos e a sessão virtual
Muitos psicólogos atendem por convênio, e o destino também aparece aí. O pagador é uma operadora, que é pessoa jurídica. Nesse caso, o adquirente é a empresa, e o local pode ser o estabelecimento que recebe o serviço, e não o domicílio do paciente. Contudo, essa leitura ainda exige confirmação na regulamentação.
Além disso, o Radar da Reforma Tributária lembra um ponto do parágrafo único do artigo 130. Os valores glosados pelos planos saem da base de cálculo. Por exemplo, se 10 sessões são cobradas e 2 são glosadas, o imposto incide sobre as 8 pagas. Dessa forma, isso ajuda o fluxo de caixa dos psicólogos no atendimento online que dependem de convênio.
Portanto, separe no controle financeiro as sessões particulares das sessões por plano. Dessa forma, você enxerga qual parte da receita depende do domicílio do paciente e qual depende do contrato com a operadora.
Como ajustar o preço das sessões virtuais
O preço também entra na conversa. Como a carga sobe de forma gradual, o reajuste pode vir aos poucos. A psicóloga que espera 2033 para reajustar pode enfrentar um salto de uma vez só. Em contrapartida, reajustes pequenos e anuais são mais fáceis de explicar ao paciente.
Veja o terceiro exemplo. A carga passa de R$ 1.330 para R$ 2.240 em R$ 20.000 de faturamento. Isso é uma alta de cerca de R$ 910 por mês. Isso equivale a pouco menos de 5% do valor das sessões. Um reajuste anual de cerca de 1% a 1,5% ajudaria a diluir a diferença.
Os números são hipóteses. Mesmo assim, o raciocínio vale. Por isso, os psicólogos no atendimento online devem acompanhar a carga todo ano e reajustar com antecedência, sem esperar a pressão do caixa.
A visão de Luiz Rainato sobre psicólogos no atendimento online
Para Luiz Rainato, diretor e fundador da R2 Saúde Contábil, o atendimento online ampliou o alcance do psicólogo. Já a reforma amplia a responsabilidade do cadastro. Segundo ele, quem trata o endereço do paciente como dado fiscal evita erro na nota.
Ele reforça que o primeiro passo é conhecer a carteira. Em geral, uma planilha simples com cidade, tipo de paciente e valor por sessão já mostra o tamanho do assunto. Assim, quem faz isso agora chega a 2029 com a rotina pronta.
Indicadores para acompanhar
Para não depender de sorte, acompanhe poucos números. O primeiro é o percentual da receita vindo de pacientes de outras cidades. Em seguida, olhe o número de cidades diferentes na carteira.
Depois, acompanhe o percentual de pacientes com endereço atualizado no cadastro. Por fim, observe o número de notas com ajuste ou retrabalho por mês. Quando esses números melhoram, o destino deixa de ser um risco.
Erros comuns dos psicólogos no atendimento online
Primeiro, muitos acham que o destino já vale por inteiro em 2027. Como vimos, o efeito pleno vem de 2029 a 2033. Em seguida, há quem use sempre o endereço do consultório na nota, sem registrar o do paciente.
Também é comum ignorar a data da NFS-e. Assim, quem não testa a emissão em 2026 pode ter surpresas quando a exigência valer por completo. Além disso, muitos esquecem de guardar o contrato com a empresa e a unidade atendida.
Por fim, alguns confundem a redução de 60% com imposto de 60%. Segundo a Contabilidade para Psicologia, a redução é sobre a alíquota, e não sobre o valor do serviço. Portanto, a carga final depende da alíquota de referência.
Plano em cinco passos para psicólogos no atendimento online
O primeiro passo é listar os pacientes por cidade e por tipo, pessoa física ou empresa. Em seguida, atualize o cadastro com o endereço de cada um. Dessa forma, você enxerga o tamanho da carteira fora da sua cidade.
O terceiro passo é revisar os contratos com empresas e registrar a unidade atendida. O quarto passo é testar a emissão da NFS-e com os campos novos. Por fim, simule a carga de 2027 a 2033 com o contador e ajuste os preços.
Perguntas frequentes sobre psicólogos no atendimento online
O IBS vai para a cidade do paciente?
Pela leitura da tabela técnica e do artigo 11, sim, nos serviços a distância para pessoa física. O efeito cresce de 2029 a 2033, e a regra deve ser confirmada com o contador.
Isso muda o imposto em 2027?
Pouco. Em 2027, a CBS é federal e não depende da cidade. O destino pesa mais a partir de 2029, com o avanço do IBS.
A psicologia tem redução de alíquota?
Sim. Segundo as fontes citadas, a psicologia está no Anexo III da LC 214, com redução de 60% nas alíquotas de IBS e CBS.
A NFS-e já precisa destacar IBS e CBS?
Para os serviços da lista da LC 116, a data é 1º de outubro de 2026, com alguns grupos em 1º de dezembro. Até o fim de 2026, a falta de dados não gera rejeição, mas indica desconformidade.
Seu cadastro de pacientes está pronto para o princípio do destino?
Quem atende em consulta vive o ritmo da agenda cheia. Por isso, o cadastro costuma ficar para depois. Sem preparo, porém, a nota sai com o destino errado e a rotina de 2029 vira correria.
A R2 Saúde Contábil acompanha a regulamentação da Reforma Tributária para profissionais da saúde. Assim, ajudamos você a organizar o cadastro, testar a nota e simular a carga até 2033. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a R2 Saúde Contábil e prepare hoje a tributação das suas sessões online.