As sociedades uniprofissionais médicas vivem uma das mudanças mais sensíveis da Reforma Tributária. Hoje, muitas dessas sociedades pagam ISS fixo, calculado por profissional e não pelo faturamento. Com o IBS e a CBS, essa lógica perde espaço, e o decreto que a sustenta deixa de valer em 2033. Por isso, quem tem uma SUP precisa entender o novo cenário e revisar a estrutura com antecedência.
Neste guia, você vê o que acontece com o ISS fixo, qual redução de alíquota vale para médicos e quais requisitos da estrutura societária importam. Também confere três exemplos numéricos e um plano de revisão para a sua sociedade.
Sociedades uniprofissionais médicas: o que já muda em 2026
Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. Esses valores têm caráter informativo. Segundo orientação da Receita Federal e do Comitê Gestor do IBS, quem cumpre as obrigações acessórias não paga nada adicional neste ano.
Mesmo assim, 2026 serve de ensaio. A nota fiscal passa a trazer campos novos, e os sistemas de emissão precisam de ajuste. Empresas do Lucro Presumido e do Lucro Real incluem os campos de IBS e CBS na NF-e desde 3 de agosto de 2026. Já o Simples Nacional e o MEI entram na obrigação em 4 de janeiro de 2027. Esses prazos vêm de notas técnicas que ainda recebem ajustes, então confirme as datas com o seu sistema.
O tamanho da categoria e por que a estrutura societária importa
A medicina é uma categoria numerosa. Segundo a Demografia Médica no Brasil 2025, divulgada pelo CRM do Paraná, o país deveria chegar a 635,7 mil médicos em 2025. Uma parte desse grupo atua por meio de pessoas jurídicas, e muitas escolhem a forma de sociedade uniprofissional.
A escolha da estrutura não é só burocrática. Ela define o imposto municipal, a forma de distribuição de lucros e a proteção do patrimônio. Portanto, qualquer mudança nas regras de ISS afeta diretamente a margem de clínicas pequenas e consultórios compartilhados.
Como funciona o ISS fixo das sociedades uniprofissionais médicas hoje
O Decreto-Lei nº 406/1968 permite que sociedades de profissionais liberais recolham o ISS por um valor fixo anual, multiplicado pelo número de profissionais. Em termos simples, o município cobra um valor por sócio, e o faturamento da sociedade não altera o imposto. Para clínicas com receita alta, essa regra pode gerar uma economia grande.
Para usar o regime, a sociedade precisa cumprir requisitos. Os sócios prestam o serviço de forma pessoal e assumem responsabilidade técnica individual. Segundo o NetCPA, a 1ª Seção do STJ decidiu em novembro de 2025, em recursos repetitivos. Para o tribunal, a forma de sociedade limitada não exclui o regime por si só. O que importa é a maneira como os sócios prestam o serviço.
O que a reforma tributária faz com as sociedades uniprofissionais médicas
A Lei Complementar nº 214/2025 revogou o Decreto-Lei nº 406/1968, com efeitos a partir de 1º de janeiro de 2033. Segundo análise do escritório Maran, Gehlen & Advogados, o regime fixo desaparece e dá lugar ao IBS e à CBS.
Isso não significa que o ISS fixo acaba em 2027. Entre 2029 e 2032, o ISS cai aos poucos, enquanto o IBS sobe. Portanto, a sociedade convive com os dois modelos por vários anos. Como a regra de transição para o valor fixo depende de regulamentação e de leis municipais, acompanhe as normas da sua cidade.
O calendário da transição para as sociedades uniprofissionais médicas
A transição segue em etapas. Em 2026, a CBS e o IBS funcionam em teste. Em 2027, a CBS passa a valer plenamente, e PIS e Cofins saem de cena. Entre 2029 e 2032, o ISS e o ICMS caem em etapas. Em 2033, o novo sistema opera sozinho.
Para a SUP médica, o impacto vem em duas ondas. Em 2027, a mudança é na CBS, que substitui PIS e Cofins. A partir de 2029, a mudança é no ISS, que cede espaço ao IBS. Em cada ano, revise a carga efetiva e confira se o regime escolhido continua vantajoso.
A redução de alíquota para médicos: 60% ou 30%?
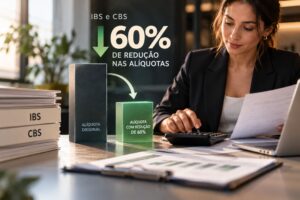
Muita gente pergunta qual redução vale para a SUP médica. A lei prevê redução de 60% para serviços de saúde. Também prevê redução de 30% para uma lista de profissões regulamentadas. Segundo a análise da Maran Gehlen, os médicos não constam nessa lista de 30% e recebem a redução de 60% pelos serviços de saúde.
Com uma alíquota de referência próxima de 26,5%, a redução de 60% leva a uma alíquota perto de 10,6%. Esse número é uma estimativa, porque a alíquota final depende de regulamentação. Além disso, as fontes divergem sobre a possibilidade de acumular as duas reduções. A leitura mais cautelosa é que elas não se somam.
Portanto, não presuma uma carga menor. Confirme o enquadramento de cada serviço com o contador. Uma consulta, uma cirurgia e um serviço de consultoria podem receber tratamentos diferentes.
Exemplo prático: a SUP com três sócios e faturamento alto
Considere uma SUP médica com três sócios, no Lucro Presumido, e receita de R$ 150.000 por mês. Imagine, como ilustração, que o ISS fixo seja de R$ 300 por sócio, o que soma R$ 900 por mês. O PIS e a Cofins, a 3,65%, somam R$ 5.475. Nesse caso, a carga atual é de R$ 6.375 por mês.
Agora, imagine uma alíquota de 10,6% após a transição. O imposto destacado seria de R$ 15.900 por mês. Se a sociedade acumula R$ 4.000 de crédito sobre aluguel, softwares e equipamentos, o valor a recolher cai para R$ 11.900.
Os números são hipotéticos e simplificados. Mesmo assim, mostram o ponto central: o fim do ISS fixo pode elevar bastante a carga de quem fatura alto. Por isso, simule o seu caso com o contador e planeje o caixa para os próximos anos.
Requisitos societários: o que a lei exige das sociedades profissionais
Para as profissões da lista de 30%, a lei fixa requisitos para a sociedade. Segundo o escritório Stafin Carvalho Advogados, os sócios precisam ter habilitação ligada ao objeto da sociedade. A sociedade não pode ter pessoa jurídica como sócia nem participar de outra pessoa jurídica.
Esses requisitos não valem diretamente para a SUP médica, porque o médico segue pela redução de 60%. Mesmo assim, eles mostram o caminho que o legislador adota para sociedades profissionais. Portanto, vale manter a estrutura simples, com sócios pessoas físicas e atividade restrita ao objeto médico.
Além disso, o ISS fixo atual exige serviço pessoal e responsabilidade técnica individual. Quem terceiriza o serviço ou abre estruturas paralelas pode perder o regime antes mesmo de 2033. Por isso, revise o contrato social com antecedência.
Exemplo prático: a SUP que também tem holding e empresa de equipamentos
Imagine uma SUP médica cujos sócios criaram uma holding patrimonial e uma empresa que aluga equipamentos para a própria clínica. Hoje, essa estrutura pode parecer eficiente. Com a reforma, cada empresa vira um contribuinte de IBS e CBS, e cada operação entre elas gera nota e crédito.
O aluguel de equipamentos, por exemplo, passa a ter imposto próprio. Se a empresa de equipamentos está em outro regime, o crédito da clínica muda. Além disso, a participação de uma pessoa jurídica como sócia pode atrapalhar o enquadramento em regras de redução para outras profissões.
Esse cenário exige análise caso a caso. Portanto, mapeie todas as empresas ligadas ao grupo médico. Em seguida, simule o imposto de cada operação com o contador, antes de qualquer reestruturação.
Pró-labore, lucros e a rotina financeira dos sócios
A reforma tributária trata do consumo, e não da renda. Por isso, o pró-labore e a distribuição de lucros dos sócios seguem, por enquanto, as regras atuais do Imposto de Renda. Mesmo assim, a mudança no imposto da sociedade afeta o lucro disponível para distribuir. Se a carga sobe, o lucro cai, e o sócio sente no bolso.
Portanto, a revisão do imposto da clínica deve vir junto com a revisão da remuneração dos sócios. Primeiro, estime o lucro após a nova carga. Em seguida, ajuste o pró-labore e o plano de retiradas. Assim, você evita surpresas no caixa pessoal e na declaração anual.
Simples Nacional e SUP médica: onde o ISS fixo não chega
Muitas clínicas pequenas estão no Simples Nacional. Nesse regime, o ISS faz parte do DAS, e o valor fixo por sócio não se aplica. O imposto depende do anexo, que varia conforme o Fator R. Portanto, a reforma muda menos a rotina de quem já está no Simples.
Contudo, o Simples ganhou uma opção híbrida. Nela, a empresa recolhe IBS e CBS separadamente, e o DAS cobre os demais tributos. A janela de opção para 2027 foi de 1º a 30 de setembro de 2026. Se você perdeu o prazo, converse com o contador sobre as próximas janelas.
O híbrido pode compensar quando o cliente é empresa, como um hospital. Isso porque o comprador do regime regular aproveita crédito cheio. Já na compra de quem está no DAS comum, o crédito cobre apenas o valor efetivamente pago no documento.
Lucro Presumido ou Lucro Real para as sociedades uniprofissionais médicas
Com a não cumulatividade, o Lucro Real ganha atenção. Isso porque a empresa desconta o crédito das compras, e o resultado depende dos custos reais. Já no Lucro Presumido, a lógica de presunção convive com o crédito de IBS e CBS no regime regular. Portanto, a comparação entre os dois regimes precisa de números atualizados.
Uma SUP com muitos custos dedutíveis, como aluguel e equipamentos, tende a se beneficiar do crédito. Por outro lado, uma SUP enxuta, com poucos custos, pode ver pouco ganho. Além disso, a mudança de regime tem prazos e regras próprias. Por isso, peça uma simulação comparativa ao contador ainda em 2026, antes de fechar o planejamento de 2027.
Créditos nas sociedades uniprofissionais médicas: o que muda nas compras
A reforma adota a não cumulatividade ampla. A empresa do regime regular desconta do imposto da venda o imposto pago nas compras. Isso vale para aluguel, softwares, equipamentos e serviços de terceiros.
Hoje, a SUP no ISS fixo quase não pensa em crédito. Com o IBS, essa conta passa a importar muito. Contudo, o crédito só existe quando o fornecedor destaca o imposto na nota. Por isso, a escolha de fornecedores ganha um peso novo.
Além disso, o aluguel de um proprietário pessoa física pode não gerar o mesmo crédito que o de uma imobiliária contribuinte. Portanto, avalie o conjunto de custos antes de renegociar contratos de locação.
Exemplo prático: a SUP que atende hospitais e planos
Imagine uma SUP de anestesiologia que presta serviço a hospitais, com contrato de R$ 80.000 por mês. O hospital está no regime regular. Com a reforma, o imposto da nota vira crédito para o tomador, quando o prestador também está no regime regular.
Com uma alíquota hipotética de 10,6%, o crédito seria de R$ 8.480 por mês. Portanto, o hospital enxerga o contrato como mais barato, e a SUP ganha poder de negociação. Por outro lado, se a SUP fica no Simples comum, o crédito do hospital cai.
Esse ponto torna a escolha do regime uma decisão estratégica. Antes, a SUP escolhia o regime olhando só a sua própria carga. Agora, ela também olha o crédito que entrega ao cliente.
Erros comuns com sociedades uniprofissionais médicas na reforma
O primeiro erro é presumir que o ISS fixo termina em 2027. Em segundo lugar, muitos esquecem que o Decreto-Lei nº 406/1968 só deixa de valer em 2033. Por outro lado, há quem ignore o aumento de carga que o faturamento alto pode trazer após o fim do regime fixo.
Além disso, é comum manter estruturas paralelas sem simular o imposto de cada operação. Por fim, muitas sociedades esperam a regra final para agir. Sem teste, a emissão de nota pode falhar. Portanto, valide o sistema com antecedência.
Como revisar a SUP médica: plano em quatro passos
Como reforça Luiz Rainato, diretor da R2 Saúde Contábil, o erro mais comum é tratar a reforma como assunto distante. Primeiro, identifique o regime da sociedade e o valor do ISS fixo que você paga hoje. Em seguida, mapeie cada serviço e cliente, separando hospitais, planos, pacientes particulares e consultorias.
Depois disso, confirme com o fornecedor do sistema se a emissão de nota já trabalha com os novos campos. Na sequência, revise o contrato social e as empresas ligadas aos sócios. Esse levantamento mostra o risco de perder o regime atual.
Além disso, simule o efeito no caixa e atualize a precificação com um cenário conservador. Por fim, acompanhe a regulamentação e as leis do seu município, porque os prazos e as faixas de alíquota ainda recebem ajustes. A R2 Saúde Contábil mantém um guia sobre o tema para profissionais de saúde. Veja também o contexto geral no nosso guia da Reforma Tributária em 2026.
Perguntas frequentes sobre sociedades uniprofissionais médicas
O ISS fixo da SUP médica acaba em 2027?
Não. A LC 214/2025 revoga o Decreto-Lei nº 406/1968 com efeitos a partir de 1º de janeiro de 2033. Até lá, a transição depende de regulamentação e de leis municipais.
A SUP médica tem redução de 30% ou de 60%?
A leitura mais segura é a de 60%, que vale para serviços de saúde. Os médicos não constam na lista de 30% das profissões regulamentadas, segundo análises do mercado. Confirme o seu caso com o contador.
O que o STJ decidiu sobre o ISS fixo?
Segundo o NetCPA, a 1ª Seção decidiu que a forma de sociedade limitada não exclui o ISS fixo por si só. O que importa é a prestação pessoal do serviço e a responsabilidade técnica individual.
Vale a pena ter uma holding junto com a SUP?
Depende. A estrutura cria novos contribuintes de IBS e CBS e novas notas entre as empresas. Por isso, simule o imposto de cada operação antes de manter ou criar a holding.
A SUP no Simples Nacional sente a mudança?
Sente menos, porque o ISS já integra o DAS. Mesmo assim, o regime híbrido e o crédito para clientes empresariais merecem análise.
Sua SUP médica já está pronta para o fim do ISS fixo?
Quem tem uma sociedade médica costuma focar a rotina clínica. Por isso, a mudança de imposto fica para depois. Sem preparo, porém, o ISS fixo desaparece sem substituto, e a carga pode subir de forma relevante.
A R2 Saúde Contábil acompanha a regulamentação da Reforma Tributária para profissionais de saúde. Assim, ajudamos sociedades médicas a simular a carga, revisar o contrato social e organizar a emissão de notas.
Fale com a R2 Saúde Contábil e entenda o futuro das sociedades uniprofissionais médicas na sua clínica.