O fim do ISS municipal soa como notícia boa para clínicas e consultórios, mas a conta completa é mais complexa do que parece. Afinal, o ISS não desaparece sozinho. Ele sai de cena junto com o PIS e a Cofins. Em seu lugar, entra um sistema não cumulativo que pode cobrar mais do que os três tributos somados hoje.
Neste artigo, você entende o cronograma real da extinção do ISS e o que a clínica ganha com o novo sistema. Também vê por que o resultado final nem sempre é redução de carga tributária.
O cronograma real da extinção do ISS
O ISS não acaba de uma vez. Desde janeiro de 2026, a CBS incide em fase de teste, com alíquota simbólica de 0,9%, e o IBS começa com 0,1%. A partir de 2027, o PIS e a Cofins deixam de existir, substituídos integralmente pela CBS. Já o ISS e o ICMS entram em redução gradual a partir de 2029. Eles só desaparecem por completo em 2033, quando o IBS assume 100% da tributação sobre bens e serviços no lugar dos tributos municipais e estaduais.
Portanto, clínicas e consultórios convivem com dois sistemas em paralelo por praticamente uma década, até a transição se completar.
Como funciona a cobrança hoje, antes da extinção
Hoje, a maioria das clínicas no Lucro Presumido recolhe ISS municipal, com alíquota entre 2% e 5%, dependendo do município. Além disso, o PIS e a Cofins incidem no regime cumulativo, somando 3,65% sobre o faturamento. Consequentemente, a carga total combinada costuma variar entre 5,65% e 8,65%, sem direito a crédito sobre praticamente nada.
A conta real depois da extinção completa
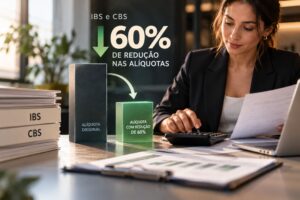
O artigo 128 da Lei Complementar nº 214/2025 reduz em 60% a alíquota do IBS e da CBS para serviços de saúde do Anexo III. Essa é a mesma redução aplicada a médicos e clínicas em geral. Assim, considerando uma alíquota de referência entre 26,5% e 28%, a clínica paga cerca de 10,6% a 11,2% depois da transição completa. Ou seja, para um município com ISS baixo hoje, o resultado final pode virar uma carga maior. Isso vale mesmo com os 60% de desconto aplicados.
Já para clínicas em municípios com ISS mais alto, próximo dos 5%, a diferença tende a ficar menor. Ainda assim, dificilmente o resultado representa a economia que o nome “redução de 60%” sugere à primeira vista.
O que a clínica realmente ganha com a mudança
Apesar da possível carga maior, existe um ganho real: o direito ao crédito. Afinal, hoje o ISS e o regime cumulativo de PIS e Cofins não geram crédito sobre equipamentos, aluguel ou insumos. Depois da extinção completa, a clínica no regime regular recupera crédito integral de IBS e CBS sobre essas despesas. Consequentemente, o resultado final depende do equilíbrio entre a alíquota efetiva mais alta e o volume de crédito que a clínica consegue aproveitar.
Simples Nacional não sente esse efeito diretamente
Clínicas do Simples Nacional continuam recolhendo tudo pelo DAS único, sem separar ISS, PIS, Cofins, IBS e CBS de forma individual. Portanto, a extinção do ISS não muda a forma de pagamento para quem está nesse regime. Ainda assim, entre 1º e 30 de setembro de 2026, o Simples Nacional pode optar pelo regime híbrido, apurando IBS e CBS separadamente. Essa opção interessa principalmente a clínicas com clientes pessoa jurídica que buscam gerar crédito para eles.
Como se preparar para essas mudanças
Como reforça Luiz Rainato, fundador da R2 Saúde Contábil, o erro mais comum é comemorar o fim do ISS sem simular a alíquota efetiva do novo sistema. Primeiro, levante a alíquota de ISS praticada no município da clínica. Em seguida, compare esse número com a carga estimada de 10,6% a 11,2% do regime novo.
Depois disso, mapeie o volume de crédito potencial sobre equipamentos, aluguel e insumos administrativos. Além disso, simule os dois regimes lado a lado antes de decidir sobre mudança de estrutura societária. Por fim, acompanhe o cronograma de transição de 2029 a 2033, já que a clínica vai operar sob as duas cobranças ao mesmo tempo durante esse período.
Perguntas frequentes sobre o fim do ISS para clínicas
O ISS acaba já em 2026?
Não. O ISS entra em redução gradual apenas a partir de 2029 e desaparece por completo em 2033. Até então, ele convive com o novo sistema de IBS e CBS.
Toda clínica vai pagar menos imposto com o fim do ISS?
Não necessariamente. Depende do ISS praticado no município hoje e do volume de crédito que a clínica consegue aproveitar no regime novo. Em muitos casos, a carga final fica parecida ou até maior.
O Simples Nacional também perde o ISS?
Sim, ao final da transição, mas a forma de recolhimento pelo DAS único continua igual até lá. O efeito prático da extinção pesa mais para clínicas do regime regular.
Sua clínica já simulou o efeito real do fim do ISS?
Alíquota municipal, crédito sobre insumos e cronograma de transição mudam o resultado final juntos, e comemorar o fim de um imposto sem simular o conjunto pode custar caro.
Fale com a R2 Saúde Contábil e entenda exatamente como a extinção do ISS vai impactar o regime tributário da sua clínica ou consultório.