O Simples Nacional para médicos sempre foi uma das opções mais buscadas por quem abre empresa na área da saúde. Agora, a reforma tributária traz uma pergunta nova: continuar no Simples ou recolher IBS e CBS pelo regime regular? Essa escolha precisa acontecer até 30 de outubro de 2026 para valer em 2027. Por isso, entender o que muda é urgente.
Neste artigo, a R2 Saúde Contábil explica as duas alternativas e mostra quando cada uma faz sentido. Como resume Luiz Rainato, fundador da R2 Saúde: “não existe regime ideal, e sim o regime certo para cada receita”. Ao longo do texto, você verá exemplos práticos, prazos oficiais e um passo a passo para decidir.
Por que essa decisão importa tanto
A medicina é uma das profissões que mais crescem no Brasil. Segundo a Demografia Médica 2025, da FMUSP com a Associação Médica Brasileira, o país tem 635.706 médicos. Além disso, muitos deles atuam como pessoa jurídica, prestando serviços a hospitais, clínicas e operadoras.
O peso da saúde suplementar reforça essa realidade. Segundo a ANS, os planos médicos somavam 52,958 milhões de beneficiários em abril de 2026. Portanto, boa parte da receita médica passa por empresas, e não apenas por pacientes particulares.
Por exemplo: um médico que atende só no consultório particular vive outra realidade tributária que a de quem atende hospitais. Assim, avaliar o Simples Nacional para médicos exige olhar primeiro para quem paga a conta.
O que muda com a reforma tributária
A Lei Complementar 214/2025 criou a CBS e o IBS. Até 2033, eles vão substituir PIS, Cofins, ICMS, ISS e IPI. Em 2027, a CBS entra em vigor de verdade, e o PIS e a Cofins deixam de existir. Depois, entre 2029 e 2032, o ISS cai aos poucos, enquanto o IBS cresce.
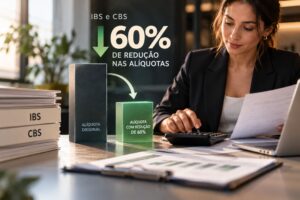
Para os médicos, há uma boa notícia. A lei garante redução de 60% nas alíquotas de IBS e CBS para os serviços de saúde que ela lista. Com uma alíquota de referência estimada entre 26,5% e 28%, a carga efetiva ficaria entre 10,6% e 11,2%.
Vale lembrar que a reforma mexe apenas nos tributos sobre o consumo. Ou seja, o IRPJ e a CSLL seguem as regras atuais. Por isso, benefícios como a equiparação hospitalar no Lucro Presumido continuam valendo.
Como funciona o Simples Nacional para médicos hoje
No Simples, a atividade médica aparece no Anexo V e depende do Fator R. Esse cálculo compara a folha de pagamento, incluindo o pró-labore, com o faturamento dos últimos 12 meses. Quando a relação chega a 28% ou mais, a empresa migra para o Anexo III.
A diferença é grande. O Anexo III começa em 6%, enquanto o Anexo V começa em 15,5%. Assim, a maioria dos médicos ajusta o pró-labore para manter o Fator R acima de 28%.
Por exemplo: um médico fatura R$ 40 mil por mês e retira R$ 11.200 de pró-labore. Logo, ele atinge Fator R de 28%. Nesse caso, ele fica no Anexo III e paga bem menos. Como a reforma preserva os anexos, o Simples Nacional para médicos mantém essa lógica em 2027.
O que é o novo regime de IBS e CBS
A partir de 2027, a empresa do Simples pode escolher entre dois caminhos. No primeiro, ela continua recolhendo tudo dentro do DAS, como hoje. No segundo, ela recolhe IBS e CBS pelo regime regular, fora da guia unificada.
Nesse modelo híbrido, os demais tributos continuam no Simples. Ou seja, IRPJ, CSLL e contribuição previdenciária seguem no DAS, enquanto IBS e CBS passam a ter apuração própria. Além disso, a empresa passa a gerar créditos integrais para os clientes e a aproveitar créditos nas compras.
Por exemplo: uma empresa médica no modelo híbrido emite nota com IBS e CBS destacados pela alíquota reduzida da saúde. Assim, o hospital contratante pode abater esse valor integralmente no próprio imposto.
Prazos do Simples Nacional para médicos em 2026
O prazo original para optar pelo regime regular terminava em 30 de setembro de 2026. Porém, a Resolução CGSN nº 194/2026 estendeu esse prazo até 30 de outubro de 2026. Além disso, a norma abriu uma janela de cancelamento entre 3 de novembro e 20 de dezembro.
Essa janela existe porque o Senado deve definir a alíquota da CBS de 2027 até 15 de dezembro. Dessa forma, o médico pode optar agora e desistir depois, se os números mudarem. A opção vale de 1º de janeiro a 30 de junho de 2027, segundo a Receita Federal.
Por exemplo: um médico que ainda tem dúvidas pode registrar a opção em outubro e revisar a decisão em dezembro. Portanto, o Simples Nacional para médicos ganhou uma margem extra de segurança neste ano.
Simples Nacional para médicos: quem paga pelo atendimento
A pergunta mais importante é simples: quem são os seus clientes? Quando o paciente paga como pessoa física, ele não aproveita crédito de IBS e CBS. Nesse caso, o regime regular traz pouca vantagem comercial.
Em contraste, hospitais e clínicas no regime regular aproveitam créditos sobre os serviços que contratam. No DAS, o crédito que o médico transfere se limita ao IBS e à CBS pagos no Simples. Em outras palavras, o contratante recupera menos imposto.
Por exemplo: um médico com 90% da receita vinda de pacientes particulares provavelmente seguirá no DAS. Por outro lado, um médico que fatura quase tudo com hospitais precisa simular o modelo híbrido com cuidado.
Médico PJ que presta serviço a hospitais e clínicas
Esse é o grupo que mais precisa de atenção. Muitos médicos atuam como pessoa jurídica em plantões, procedimentos e atendimentos dentro de hospitais e clínicas. Nesses casos, o contratante é uma empresa que tende a valorizar créditos integrais.
Com a reforma, hospitais e clínicas maiores vão comparar o custo líquido de cada prestador. Assim, um médico do regime regular pode se tornar mais atrativo, já que gera crédito integral. Contudo, isso não significa que todo contratante vá exigir a mudança.
Por exemplo: um hospital paga R$ 50 mil por mês a uma empresa médica no regime regular. Nesse caso, ele pode recuperar cerca de R$ 5.300 em créditos. Esse cálculo usa alíquota hipotética de 26,5% com a redução de 60%. Por isso, o Simples Nacional para médicos que atendem hospitais precisa entrar na conversa de renegociação de contratos.
E as operadoras de planos de saúde?
As operadoras de planos de saúde seguem um regime específico na LC 214/2025. Nesse regime, a base de cálculo e o tratamento dos custos assistenciais têm regras próprias. Por isso, o efeito do crédito para a operadora não é igual ao de um hospital comum.
Na prática, o médico credenciado diretamente em operadoras deve acompanhar como cada contrato vai tratar o novo imposto. Além disso, vale observar se as operadoras vão rever tabelas de remuneração por causa da reforma.
Por exemplo: um médico que recebe 60% da receita de convênios deve conversar com a contabilidade antes de decidir. Dessa forma, ele avalia o impacto real em cada fonte de receita, e não apenas na média.
Simulação: Simples Nacional para médicos ou regime regular?
Vamos a dois cenários ilustrativos. No primeiro, uma empresa médica fatura R$ 50 mil por mês com pacientes particulares e está no Anexo III. Para ela, o regime regular não gera vantagem comercial, porque os pacientes não aproveitam créditos.
Além disso, essa empresa teria poucas compras com crédito, já que a folha e o pró-labore não geram crédito. Portanto, ela tende a pagar mais e a ter mais obrigações no regime regular. Nesse caso, o Simples Nacional para médicos continua sendo a escolha mais racional.
No segundo cenário, outra empresa fatura os mesmos R$ 50 mil, mas 100% com hospitais. Aqui, o modelo híbrido pode valer a pena, desde que o contratante aceite pagar mais pelo crédito integral. Sem essa negociação, o médico arca com custo maior e não captura o benefício.
Vale lembrar que esses cenários usam alíquotas hipotéticas do regime pleno de 2033. Assim, cada caso exige uma simulação com os números reais da empresa.
Lucro Presumido e equiparação hospitalar
Muitos médicos com faturamento maior já estão fora do Simples, no Lucro Presumido. Nesse regime, eles pagam hoje PIS e Cofins de 3,65% e ISS municipal. Com a reforma, esses tributos darão lugar ao IBS e à CBS com a redução de 60%.
A boa notícia é que a equiparação hospitalar continua valendo. Ela reduz a base de cálculo do IRPJ e da CSLL, e a reforma não altera esses tributos. Por isso, clínicas que cumprem os requisitos sanitários e societários mantêm essa vantagem.
Por exemplo: uma clínica com equiparação hospitalar no Lucro Presumido também pode aproveitar créditos de IBS e CBS em equipamentos. Dessa forma, a reforma abre espaço para um planejamento ainda mais eficiente.
Créditos: o que a empresa médica pode recuperar
No regime regular, a empresa médica pode abater o IBS e a CBS pagos nas compras ligadas à atividade. Entre elas, estão aluguel, equipamentos, softwares de prontuário, energia, materiais e serviços de terceiros. No entanto, a folha de pagamento e o pró-labore não geram crédito algum.
Esse detalhe pesa muito na medicina. Afinal, a maior parte do custo de uma empresa médica costuma ser o trabalho do próprio profissional. Portanto, os créditos tendem a ser pequenos em empresas enxutas.
Por exemplo: um consultório gasta R$ 4 mil por mês com aluguel e sistemas. Logo, ele terá créditos apenas sobre esse valor. Por isso, o regime regular raramente compensa só pelos créditos de compras.
O que observar nos contratos com hospitais e clínicas
A reforma deve provocar uma onda de renegociação de contratos na saúde. Hospitais e clínicas no regime regular vão revisar o custo de cada prestador PJ. Por isso, o médico precisa entender o próprio valor antes de sentar à mesa.
Primeiro, verifique se o contrato prevê cláusulas de reajuste por mudança tributária. Em seguida, observe se o contratante passou a pedir prestadores no regime regular. Além disso, confira se a remuneração considera o imposto por fora, como a reforma prevê.
Por exemplo: um médico que permanece no Simples pode oferecer um valor líquido competitivo, mesmo transferindo menos crédito. Por outro lado, quem migra para o regime regular pode negociar um valor bruto maior. Afinal, o contratante recupera o imposto. Assim, o Simples Nacional para médicos vira parte da estratégia de negociação, e não só da contabilidade.
Obrigações acessórias e custo de gestão
O Simples tem uma vantagem que muitos esquecem: a simplicidade. Uma única guia concentra quase todos os tributos, e as obrigações são menores. Em contraste, o regime regular de IBS e CBS exige apuração própria, controle de créditos e notas mais detalhadas.
Isso significa mais tempo de gestão e, muitas vezes, um custo contábil maior. Além disso, erros na apuração podem gerar multas e créditos perdidos.
Por exemplo: um médico que trabalha sozinho, sem equipe administrativa, tende a sentir mais o peso dessas novas rotinas. Portanto, a economia tributária precisa superar o custo extra de gestão para valer a pena.
Split payment e o caixa
Outra mudança que afeta a decisão é o split payment. Nesse modelo, o banco separa o imposto no momento do pagamento e envia direto ao governo. Segundo o Decreto 12.955/2026, ele começa em 2027 de forma opcional e restrita ao regime regular.
Isso significa que médicos que migrarem para o modelo híbrido tendem a conviver antes com essa retenção. Por isso, a decisão também precisa considerar o fluxo de caixa, e não só a carga tributária.
Por exemplo: um médico que recebe de hospitais por transferência bancária pode ver o imposto retido já no repasse. Dessa forma, o valor líquido cai no momento do pagamento, e não no mês seguinte. Assim, quem avalia sair do Simples Nacional para médicos precisa prever uma reserva de caixa maior.
Quando o Simples Nacional para médicos ainda vale a pena
Em resumo, o Simples continua vantajoso para a maioria dos médicos que atendem pacientes particulares. Ele também faz sentido para quem mantém o Fator R acima de 28% e tem poucas despesas com crédito. Além disso, o Simples segue mais simples de administrar, com menos obrigações acessórias.
Por outro lado, o modelo híbrido merece estudo quando a receita vem principalmente de hospitais e clínicas no regime regular. Nesses casos, o crédito integral pode virar argumento de negociação. Ainda assim, a decisão só se sustenta com simulação e conversa com os contratantes. Afinal, cada contrato tem prazos, valores e exigências diferentes. Por isso, vale avaliar o Simples Nacional para médicos fonte por fonte de receita.
Como decidir em 6 passos
Primeiro, separe a receita por tipo de cliente: pacientes particulares, hospitais, clínicas e operadoras. Em seguida, confira o Fator R dos últimos 12 meses e o anexo atual da empresa. Depois, levante as despesas que podem gerar crédito, como aluguel, equipamentos e softwares.
Além disso, converse com os principais contratantes sobre a política deles para prestadores do Simples. Em quinto lugar, simule com a contabilidade o DAS e o modelo híbrido com números reais. Por fim, registre a opção até 30 de outubro, se fizer sentido, e revise antes de 20 de dezembro.
Por exemplo: um médico que segue esses passos em outubro chega a 2027 com a decisão documentada. Portanto, o Simples Nacional para médicos deixa de gerar insegurança e vira estratégia.
Dúvidas frequentes sobre o Simples Nacional para médicos
O médico do Simples vai pagar mais imposto em 2027?
Em regra, não. Quem permanece no DAS segue com as tabelas do Simples e o Fator R. A mudança maior aparece para quem optar pelo regime regular de IBS e CBS.
A redução de 60% da saúde vale no Simples?
A redução vale para o IBS e a CBS apurados pelo regime regular. Já dentro do DAS, o Simples mantém as próprias tabelas. Por isso, a comparação entre os dois caminhos precisa de simulação.
Posso voltar para o DAS depois?
Sim. A opção atual vale para o primeiro semestre de 2027, de janeiro a junho. Depois disso, a regulamentação prevê novas oportunidades de escolha. Ainda assim, mudar de regime com frequência gera custo de gestão, então vale decidir com base em números consistentes.
A equiparação hospitalar acaba com a reforma?
Não. A equiparação hospitalar envolve o IRPJ e a CSLL no Lucro Presumido, e a reforma não altera esses tributos. Assim, quem cumpre os requisitos mantém o benefício.
Conclusão: Simples Nacional para médicos exige decisão consciente
Você estudou anos para cuidar de pessoas, e não para decifrar regras tributárias. Mesmo assim, uma escolha errada de regime pode custar milhares de reais por ano. O Simples Nacional para médicos continua sendo uma ótima opção para muitos profissionais, mas não para todos.
Em suma, os pontos centrais são claros. Primeiro, a decisão vence em 30 de outubro, com cancelamento possível até 20 de dezembro. Depois, o perfil dos clientes define se o crédito integral faz diferença. Por fim, Fator R, créditos e fluxo de caixa completam a conta.
Assim, o melhor momento para decidir é agora, com números reais na mesa. Fale com a R2 Saúde Contábil e descubra qual caminho protege a sua renda. Afinal, quem planeja o Simples Nacional para médicos hoje continua focado no que realmente importa: os pacientes.